تاثیر تورم بر بازار سرمایه را نمیتوان در یک جمله خلاصه کرد؛ این پدیده همزمان از مسیر هزینههای شرکتها، نرخ تنزیل سودهای آینده، رفتار نقدینگی و واکنش سیاستگذار به قیمتها نفوذ میکند. در اقتصاد ایران که تورم دورقمی طی دهههای گذشته به یک واقعیت ساختاری بدل شده است، پرسش اصلی سرمایهگذار دیگر فقط «چقدر سود کردم؟» نیست؛ «قدرت خرید من چگونه تغییر کرد؟» نیز هست. وقتی معیار سنجش از بازده اسمی به بازده واقعی تغییر میکند، اولویتها هم جابهجا میشوند: حفظ ارزش پول به پیششرط هر تصمیم سرمایهگذاری تبدیل میشود.
این مقاله با نگاهی تحلیلی و محافظهکارانه، سازوکارهای انتقال تورم به بازار سرمایه، تجربه تاریخی ایران، موقعیت نسبی صنایع و سه سناریوی پیشرو را بررسی میکند و در پایان، چارچوبی برای مدیریت ریسک و محافظت از سرمایه ارائه میدهد. هدف، شفافسازی تصمیم است؛ نه توصیه خرید یا فروش.
تورم چیست و چرا تاثیر تورم بر بازار سرمایه اهمیت دارد؟
تاثیر تورم بر بازار سرمایه به مجموعه اثراتی گفته میشود که افزایش عمومی سطح قیمتها از طریق بالا بردن نرخ تنزیل، فشار بر هزینههای شرکتها، جابهجایی نقدینگی میان داراییها و واکنش سیاستگذار، بر قیمت سهام، اوراق بهادار و بازده واقعی سرمایهگذاران وارد میکند. جهت و شدت این اثرات یکسان نیست و به ساختار اقتصاد، نوع تورم و سیاستهای حاکم بستگی دارد.
تورم در نگاه نخست پدیدهای قیمتی است، اما اثر بنیادی آن بازتوزیع ثروت است. از دارندگان داراییهای با بازده اسمی ثابت — مانند سپرده بانکی یا اوراق با کوپن مشخص — به نفع بدهکاران و دارندگان داراییهایی که ارزششان با قیمتها همگام حرکت میکند. این بازتوزیع آرام و پیوسته است و به همین دلیل بهسادگی از چشم دور میماند. برای بازار سرمایه اهمیت این موضوع دوچندان است، چون تقریباً همه مدلهای ارزشگذاری بر جریانهای نقدی اسمی بنا شدهاند؛ وقتی تورم تغییر میکند، تمام مرجعهای عددی تحلیل یکباره از جای خود جابهجا میشوند.
بازده اسمی فریبنده است؛ معیار باید بازده واقعی باشد
یکی از رایجترین خطاهای ذهنی در محیطهای تورمی، «توهم پولی» است: تمایل انسان به قضاوت درباره ثروت با اعداد اسمی. سرمایهگذاری که در سالی با تورم بالا ۲۰ درصد بازده اسمی گرفته، اگر تورم از این رقم بزرگتر باشد، در واقع بخشی از قدرت خرید خود را از دست داده است؛ هرچند عدد صورتحساب مالی او بزرگتر شده باشد. تجربه عملی بازار ایران نشان میدهد بخش قابل توجهی از نارضایتی سرمایهگذاران خرد دقیقاً از همین نقطه آغاز میشود: رشد اسمی پرتفوی، اما فرسایش تدریجی ارزش واقعی آن.
به همین دلیل نخستین گام هر تحلیل در محیط تورمی، تبدیل همه اعداد به مقیاس واقعی است. تا زمانی که بازده هر دارایی نسبت به نرخ تورم سنجیده نشود، مقایسه میان سپرده، اوراق، طلا و سهام اساساً بیمعناست.
جمعبندی بخش: در محیط تورمی، هر تحلیلی که با اعداد اسمی تمام شود ناقص است؛ مبنای قضاوت درباره هر دارایی باید بازده واقعی آن باشد.
سازوکارهای انتقال تورم به بازار سرمایه
تورم از یک دروازه وارد بورس نمیشود. دستکم پنج کانال موازی وجود دارد که هر یک جهت اثر متفاوتی میتواند داشته باشد و همین چندوجهی بودن است که پاسخ بازار را غیرخطی میکند.
تورم، نرخ بهره و ارزشگذاری سهام
سازوکار اول از منطق تنزیل میگذرد. ارزش هر سهم، جمع ارزش فعلی سودهای آتی است؛ وقتی تورم بالا میرود و سیاستگذار برای مهار آن نرخ سود را افزایش میدهد، نرخ تنزیل بالا میرود و قیمتگذاری سهام — بهویژه سهامی که رشد سودشان در آینده دور محقق میشود — زیر فشار قرار میگیرد. در اقتصاد ایران البته این سازوکار همیشه کامل اجرا نمیشود، چون نرخ سود سپردهها دستوری است و با تأخیر نسبت به تورم تعدیل میشود. نتیجه، بههمریختن معیار «هزینه فرصت» است: سرمایهگذار نمیداند معیار مقایسه او ۲۰ درصد است یا نرخ تورم. همین ابهام، یکی از دلایل نوسانات شدید ارزشگذاری در بورس تهران است.
نقدینگی، جهش ارزی و چرخه شبهحباب
سازوکار دوم در بازار ایران پررنگتر از بازارهای توسعهیافته است. وقتی بازده واقعی سپرده برای مدت طولانی منفی بماند، پسانداز خانوارها دنبال پناهگاه میگردد. در چنین شرایطی، ورود پول به بازار سهام میتواند قیمتها را مستقل از رشد سود شرکتها بالا ببرد. قیمتهایی که با نقدینگی ساخته میشوند نه با سود، شکنندهاند؛ کافی است نرخ سود تعدیل شود، عرضه سهام افزایش یابد یا انتظارات تغییر جهت دهد تا موج برگردد. مشاهدات میدانی از چرخههای اخیر بورس تهران نشان میدهد تفکیک این دو موتور رشد — رشد سود در برابر ورود نقدینگی — مهمترین مهارت تحلیلی سرمایهگذار در دورههای تورمی است.
جمعبندی بخش: تورم از پنج کانال به بازار سرمایه منتقل میشود و جهت اثر نهایی، حاصل جمع بردارهای متضاد است؛ تحلیل درست یعنی وزن دادن به هر کانال در شرایط روز، نه اتکا به یک قاعده کلی.
تجربه تاریخی ایران: تورم، ارز و چرخههای بازار سهام
ریشه تورم مزمن ایران در سه عامل ساختاری است: رشد پیوسته نقدینگی، کسری بودجهای که بخشی از آن از محل منابع بانک مرکزی تأمین شده و رژیم مدیریتشده ارز که هر از چندگاه با جهش اصلاح میشود. این ساختار، تورم را از یک متغیر دورهای به یک متغیر همیشگی تبدیل کرده و رفتار بازار سرمایه را نیز تابع همان منطق کرده است.
ناظر به تجربههای اخیر، الگوی تکرارشوندهای دیده میشود. در دورههای جهش ارزی — نظیر سالهای ۱۳۹۱ تحت فشار تحریمها، ۱۳۹۷ و ۱۳۹۸ پس از خروج آمریکا از برجام، و ۱۴۰۱ — ابتدا روایت «بازسازی درآمد شرکتهای صادراتمحور با ارز گرانتر» شکل میگیرد. نقدینگی منفیبازده به سهام سرازیر میشود، شاخص جهش میکند و ارزشگذاریها از سطح توجیه بنیادی عبور میکنند. سپس یکی از این سه اتفاق میافتد: نرخ سود سپردهها تعدیل میشود، عرضه سهام افزایش مییابد یا انتظارات سودآوری تعدیل میشود؛ و موج ورودی معکوس میشود. اصلاح عمیق بازار پس از رشد شتابان ۱۳۹۸ دقیقاً از همین الگو پیروی کرد. درس روشن است: سهام در برابر تورم پوشش نسبی، زماندار و ناهمگن ارائه میدهد؛ نه یک رابطه خودکار و بیقیدوشرط.
درسهای تطبیقی از بازارهای جهانی
تجربه جهانی همین را تأیید میکند. در دهه ۱۹۷۰ و دوران رکود تورمی آمریکا، بازده واقعی بازار سهام برای مدت طولانی ضعیف ماند و داراییهای واقعی و کالایی بهتر ایفای نقش کردند. در موج تورمی ۲۰۲۲ نیز انقباض همزمان پولی در اقتصادهای پیشرو، هم سهام و هم اوراق بلندمدت را بهطور همزمان زیانده کرد؛ پدیدهای نادر که نشان داد اوراق درآمد ثابت نیز همیشه پناهگاه نیست. جمعبندی تطبیقی ساده است: نوع رژیم تورمی اهمیت دارد. تورم ناشی از تقاضای قوی با تورم ناشی از شوک ارزی و تحریم، بازیگران متفاوتی دارد و ایران بیش از همه با نوع دوم مواجه است.
جمعبندی بخش: تجربه تاریخی، چه در ایران و چه در جهان، نشان میدهد پوشش تورمی سهام کامل و بیوقفه نیست؛ ورود به بازار در ارزشگذاری منطقی و درک فاز چرخه نقدینگی، به اندازه خود دارایی تعیینکننده است.
تاثیر تورم بر صنایع بازار سرمایه: بازندگان و برندگان نسبی
اگر یک فیلتر واحد برای قضاوت درباره صنایع در تورم بخواهیم، همان «توان عبور هزینه» است: شرکتهایی که میتوانند رشد هزینه را به قیمت فروش منتقل کنند، حاشیه سود خود را حفظ میکنند؛ آنها که قیمت فروششان دستوری یا تابع قدرت خرید خانوار است، فشار را در صورت سود و زیان خود جذب میکنند.
نکته مهم این جدول، کلمه «نسبی» است. حتی گروههای ذینفع نیز ریسکهای خاص خود را دارند: صادراتمحورها در معرض تحریم، نوسان قیمت جهانی و تغییر نرخ خوراکاند و صندوقهای طلا نیز بازدهی جاری ندارند و در فازهای آرامش ارزی میتوانند اصلاح کنند.
اوراق درآمد ثابت و صندوقها در محیط تورمی
در سمت ابزارها، اوراق با کوپن ثابت آسیبپذیرتریناند؛ هرچه سررسید بلندتر و کوپن ساکنتر، فرسایش ارزش واقعی بیشتر است. اوراقی با سقف سود شناور که نرخ کوپنشان به نرخ توزیع تورم یا نرخ بهره بینبانکی پیوند خورده، بخشی از این ریسک را تعدیل میکنند، هرچند عرضه محدود و سقفهای نرخ، کارایی پوشش را محدود میسازد. در میان صندوقها، صندوقهای درآمد ثابتِ با سررسید کوتاه به دلیل چرخش سریعتر دارایی و انعطاف در نرخگذاری مجدد، وضعیت بهتری از اوراق بلندمدت ثابت دارند و صندوقهای طلا و سهامی، بسته به نوع تورم و فاز چرخه، نقشهای مکمل را بر عهده میگیرند.
جمعبندی بخش: در محیط تورمی هیچ صنعت یا ابزاری بهطور مطلق امن نیست؛ چیدمان سبد باید بر پایه توان عبور هزینه، مدتزمان اوراق و نوع رژیم تورمی انجام شود.
نکته: در دورههای تورمی، حرکت پول میان گروههای بورسی سریعتر و هیجانیتر میشود؛ قیمتهایی که صرفاً با روایت ارزی رشد کردهاند و پشتوانه رشد سود ندارند، اولین قربانیان اصلاح هستند.
تحلیل سناریویی: تاثیر تورم بر بازار سرمایه در سه مسیر ممکن
آینده تورم قابل پیشبینی قطعی نیست، اما قابل سناریوبندی است. هدف از این بخش پیشبینی نیست؛ آمادهسازی است. سرمایهگذار حرفهای پیش از وقوع هر سناریو، قاعده واکنش خود را تعریف میکند.
در سناریوی محتمل — که با توجه به ساختار اقتصادی، محتملترین مسیر است — بازار کمابیش همان رفتار تکرارشونده را دارد: جهش ارزی، موج ورود، تعدیل و اصلاح. فرصت در این سناریو برای تحلیلگری است که ورودش را در فازهای انباشت انجام میدهد، نه در اوج هیجان. در سناریوی خوشبینانه، بزرگترین ریسک همان خوشبینی بیقید است؛ تجربه نشان داده تعادلهای تورمی شکنندهاند و بازگشت شواهد میتواند سریع باشد. در سناریوی بدبینانه، اولویت از «بازده» به «بقا» تغییر میکند: نقدشوندگی، تنوع جغرافیایی داراییها و پرهیز از داراییهای اسمی بلندمدت اهمیت مییابد.
جمعبندی بخش: بهجای پیشبینی نقطهای، سرمایهگذار باید برای هر سه سناریو قاعده واکنش از پیش تعریفشده داشته باشد؛ تفاوت بازده بلندمدت سرمایهگذاران بیشتر از انتخاب سهم، از مدیریت همین گذارها ساخته میشود.
راهکارهای محافظت از سرمایه در برابر تورم
محافظت از سرمایه در برابر تورم یک دارایی جادویی نیست؛ یک فرایند است که از اندازهگیری شروع میشود، با تخصیص دارایی ادامه مییابد و با بازبینی دورهای تکمیل میشود. چارچوب پنجگامی زیر این فرایند را خلاصه میکند:
- بازده واقعی را بسنجید، نه بازده اسمی؛ همه اعداد سبد را نسبت به تورم تعدیل کنید.
- افق سرمایهگذاری را تعیین کنید و داراییهای نقدشونده کوتاهمدت را از داراییهای بلندمدت تفکیک نمایید.
- تنوع را بر اساس حساسیت به تورم بسازید؛ داراییهایی انتخاب کنید که به شوک تورم واکنشهای متفاوت دارند.
- از تمرکز در داراییهای با جریان نقدی اسمی ثابت پرهیز کنید؛ بهویژه در سررسیدهای بلند.
- سبد را دورهای و مبتنی بر داده بازبینی کنید، نه بر اساس هیجان بازار.
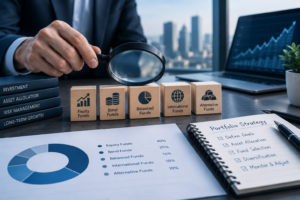
تخصیص دارایی؛ مقایسه ابزارها
ترکیب این ابزارها باید تابع افق و تحمل ریسک هر سرمایهگذار باشد؛ هیچ ترکیب واحدی برای همه وجود ندارد.
یک محاسبه ساده از بازده واقعی
برای روشن شدن منطق، یک مدل فرضی را ببینید (اعداد صرفاً برای تبیین مفهوماند، نه گزارش واقعی). فرض کنید نرخ تورم سالانه ۳۰ درصد و نرخ سود سپرده بانکی ۱۸ درصد باشد:
- بازده واقعی = (۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱
- بازده واقعی = ۱٫۱۸ ÷ ۱٫۳۰ − ۱ ≈ منفی ۹٫۲ درصد
یعنی سپردهگذار با وجود ۱۸ درصد سود اسمی، حدود ۹ درصد قدرت خرید از دست داده است. در همین مدل، برای دستیابی به بازده واقعی مثبت ۳ درصد، سرمایهگذاری باید بازده اسمی نزدیک به ۳۴ درصد تولید کند. همین فاصله ساده، توضیح میدهد چرا در محیط تورمی «فرار به امنیت» بدون محاسبه واقعی، خودش یک تصمیم پرریسک است.
روانشناسی تورمی؛ سوگیریهایی که سرمایه را میفرسایند
رفتار سرمایهگذار در تورم، اغلب زیانبارتر از خود تورم عمل میکند. چهار سوگیری پرتکرار قابل شناسایی است: توهم پولی که بازده اسمی را معیار قضاوت میگیرد؛ رفتار گلهای که خرید طلا، ارز یا سهم را درست در اوج هیجان تشویق میکند؛ لنگر ذهنی که ارزشگذاریها را به سقفهای تاریخی شاخص میچسباند؛ و گریز از زیان که سرمایه را بهنام «ایمنی» در پول نقد نگه میدارد — در حالی که پول نقد در تورم تنها دارایی با زیان قطعی واقعی است. چرخه ترس و طمع در دورههای جهش ارزی نیز دقیقاً بر همین سوگیریها سوار میشود. راهکار عملی، تدوین قواعد از پیش تعیینشده برای خرید، فروش و توزیع مجدد سبد است؛ قاعده، جایگزین هیجان میشود.
تحلیل ریسک و بازده در محیط تورمی
ریسکهای تورمی در دو دسته قرار میگیرند. ریسکهای سیستماتیک — خودِ تورم، سیاست پولی، رژیم ارزی و تحریم — با تنوعبخشی درون بورس حذف نمیشوند و فقط با ترکیب داراییهای کمهمبسته قابل مدیریتاند. ریسکهای غیرسیستماتیک — قیمتگذاری دستوری، ضعف توان عبور هزینه، اهرم مالی سنگین در محیط نرخ سود بالا — از طریق انتخاب دقیقتر شرکتها و صنایع کاهش مییابند. Trade-off اصلی نیز شفاف است: داراییهای پوششی مثل طلا، نوسان و هزینه فرصت بیبازدهی دارند و داراییهای بادوامتر مثل اوراق بلندمدت، بازده اسمی مطمئنتر اما ریسک واقعی بالاتر. تنوعبخشی مبتنی بر حساسیت تورمی، پاسخ استاندارد به این مبادله است.
جمعبندی بخش: محافظت از سرمایه در برابر تورم حاصل سه لایه است: سنجش بازده واقعی، تخصیص دارایی متنوع بر پایه حساسیت تورمی، و انضباط رفتاری در اجرا.
جمعبندی تحلیلی
تاثیر تورم بر بازار سرمایه نتیجه تعامل پنج کانال است — نرخ تنزیل، فشار هزینه، نقدینگی، نرخ ارز و واکنش سیاستی — و به همین دلیل نه یکجهت است و نه خودکار. تجربه تاریخی ایران و بازارهای جهانی نشان میدهد سهام تنها یک پوشش نسبی، زماندار و ناهمگن در برابر تورم فراهم میکند و بخش عمده تفاوت بازده سرمایهگذاران، از فاز ورود، ساختار تخصیص دارایی و انضباط رفتاری آنها ساخته میشود. در چنین محیطی، معیار موفقیت، شکستن مرز بازده واقعی مثبت و حفظ قدرت خرید است؛ نه رشد اعداد اسمی. چارچوب پیشنهادی این مقاله — سناریوبندی، سنجش بازده واقعی، تنوع مبتنی بر حساسیت تورمی و بازبینی دورهای — ابزار مدیریت ریسک است و جایگزین تحلیل شخصی یا توصیه خرید و فروش نیست.
پرسشهای متداول
۱. آیا بورس در شرایط تورم همیشه بازده واقعی مثبت میدهد؟
خیر. بورس تنها در صورتی پوشش تورمی ارائه میدهد که رشد سود شرکتها و نقطه ورود منطقی پشتوانه قیمت باشد. در دورههایی ورود نقدینگی قیمتها را از بنیاد جدا کرده و پس از آن بازده واقعی منفی شده است.
۲. بهترین دارایی برای محافظت در برابر تورم چیست؟
دارایی واحدی وجود ندارد که در همه شرایط تورمی برتری داشته باشد. ترکیبی از سهام دارای توان قیمتگذاری، داراییهای مرتبط با طلا و اوراق کوتاهمدت، بسته به افق سرمایهگذاری و تحمل ریسک، کارآمدتر از تمرکز در یک دارایی است.
۳. تورم بالا چه اثری بر اوراق با درآمد ثابت دارد؟
اوراق با کوپن ثابت در تورم بالا بازده واقعی منفی میدهند، چون جریان نقدی اسمیشان ثابت است. اوراق با سقف سود شناور و ابزارهای سررسید کوتاه، بخشی از این ریسک را تعدیل میکنند.
۴. چرا در دوره جهش ارزی، بورس ابتدا رشد و سپس اصلاح میکند؟
جهش ارزی ابتدا روایت رشد درآمد شرکتهای صادراتمحور و ورود نقدینگی منفیبازده را تقویت میکند. با تعدیل نرخ سود، افزایش عرضه یا تعدیل انتظارات سود، قیمتها به سطح بنیادی بازمیگردند و اصلاح شکل میگیرد.
۵. صندوق طلا چگونه از سرمایه در برابر تورم محافظت میکند؟
صندوق طلا با پیوند به قیمت جهانی طلا و نرخ ارز، بخشی از ریسک تورمی و ارزی را پوشش میدهد؛ اما بیبازدهی جاری، نوسان بالا و فاصله قیمت واحد صندوق از NAV، محدودیتهای این پوشش هستند.
اگر قصد دارید چارچوب تحلیلی این مقاله را بر شرایط فعلی بازار پیاده کنید، مطالعات و محتوای آموزشی خدمات بازار سرمایه آرمان آتی میتواند نقطه شروعی برای توسعه آگاهی سرمایهگذاری شما باشد؛ انتخاب نهایی و مسئولیت تصمیم، همواره با خود سرمایهگذار است.