رشد شمار صندوقهای سرمایهگذاری در بازار سرمایه ایران، تصمیمگیری را برای سرمایهگذار آسانتر نکرده است؛ بلکه دامنه گزینهها چنان گسترش یافته که انتخاب بدون چارچوبی منسجم، اغلب به تصمیمهای هیجانی ختم میشود. بسیاری از افراد صندوق مناسب پرتفوی را صرفاً بر اساس بازده چند ماه اخیر میخرند؛ در حالی که بازده گذشته نه تضمینی برای آینده است و نه نشانهای پایدار از مهارت مدیریت، و گاه تنها تصویری از یک فاز صعودی تمامشده را نشان میدهد.
راهنمای انتخاب صندوق مناسب پرتفوی در این مقاله، نه بهصورت فهرستی از «بهترینها»، بلکه بهشکل یک چارچوب تحلیلی ارائه میشود؛ چارچوبی که انواع صندوقها، معیارهای ارزیابی، شرایط اقتصاد کلان، تحلیل سناریویی و خطاهای رفتاری را در کنار هم قرار میدهد. مخاطب این متن از سرمایهگذار حقیقی گرفته تا مدیر مالی و تحلیلگر تعریف شده و فرض بر آشنایی اولیه با مفاهیم بازار سرمایه است.
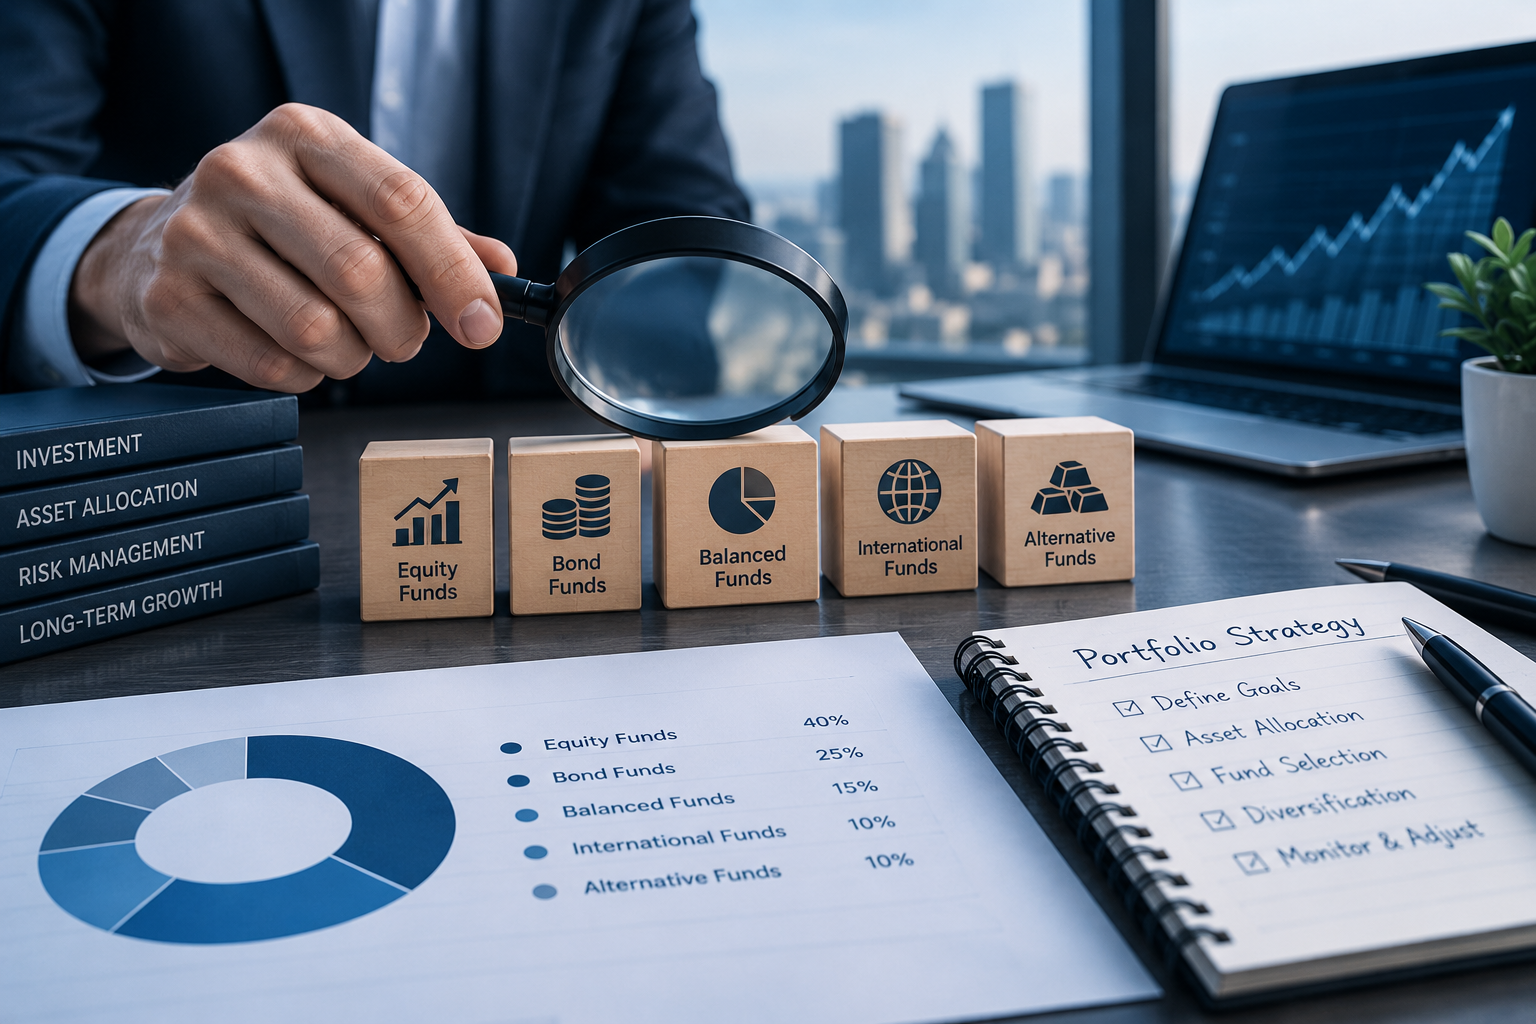
مسئله اصلی؛ چرا «صندوق مناسب» مهمتر از «بهترین صندوق» است؟
نقطه شروع هر تحلیلی، تعریف دقیق مسئله است. مسئله اینجا، کمبود گزینه نیست؛ مسئله، غیبت معیار سنجش است. وقتی سرمایهگذار میپرسد «بهترین صندوق کدام است؟»، در واقع پرسش نادرستی مطرح کرده است، زیرا «مناسب بودن» یک صندوق تابعی از پرتفوی، افق زمانی، نیاز نقدینگی و تحمل ریسک سرمایهگذار است. صندوقی که برای افق پنجساله و رشد سرمایه انتخاب درستی است، میتواند برای نقدینگی ششماهه یک تصمیم پرریسک باشد.
شواهد: در فازهای صعودی بازار، صندوقهای سهامی صدر جدولهای بازده را اشغال میکنند و در فازهای اصلاحی طولانی، همان صندوقها بیشترین افت را تجربه میکنند. این واگرایی رفتار، نشان میدهد رتبهبندی صندوقها ثابت نیست و تابع چرخه بازار است.
تحلیل: در نتیجه، تصمیم درست در دو لایه شکل میگیرد: لایه نخست، تعیین سهم هر کلاه دارایی (سهام، درآمد ثابت، طلا و…) در پرتفوی است؛ لایه دوم، انتخاب صندوق مناسب پرتفوی درون هر کلاه بر اساس معیارهای کمی و کیفی است. سرمایهگذاری که این دو لایه را با هم خلط کند، عملاً استراتژی ترکیب پرتفوی را با انتخاب ابزار اشتباه میگیرد.
نتیجه گیری: هدف از راهنمای انتخاب صندوق مناسب پرتفوی، حرکت از پرسش «بهترین صندوق چیست؟» به سمت پرسش درستتر یعنی «کدام ترکیب از صندوقها با هدف و ریسکپذیری من سازگار است؟» است.
صندوق سرمایهگذاری چیست؟
صندوق سرمایهگذاری نهادی مالی است که منابع افراد را تجمیع و تحت مدیریت تیم حرفهای، در داراییهایی مانند سهام، اوراق با درآمد ثابت، طلا یا داراییهای ملکی سرمایهگذاری میکند. هر سرمایهگذار متناسب با سهم خود، واحد دریافت میکند و بازده و ریسک پرتفوی میان همه واحدها توزیع میشود. مزیت اصلی آن، مدیریت تخصصی و تنوعبخشی با هزینه نسبتاً پایین است.
چرا بازده گذشته معیار کافی نیست؟
عملکرد گذشته صندوق مناسب پرتفوی، ترکیبی از مهارت مدیریت، سبک پرتفوی و شرایط کلی بازار است. جداسازی این سه عامل بدون ابزار کمی ممکن نیست. صندوقی که در رونق صدر جدول بوده، ممکن است صرفاً پرریسکترین پرتفوی را داشته باشد؛ همان ویژگیای که در اصلاح بازار، ضرر بزرگتری برای او میسازد. به همین دلیل، ارزیابی صندوق باید با شاخصهای تعدیلشده به ریسک انجام شود؛ موضوعی که در بخشهای بعد به آن میپردازیم.
جمعبندی: انتخاب صندوق یک مسئله پرتفویمحور است، نه رتبهبندی صندوقها؛ گام نخست، تعریف هدف و ریسکپذیری خود سرمایهگذار است، نه نگاه به جدول بازدهها.
انواع صندوقهای سرمایهگذاری و جایگاه هر یک در پرتفوی
برای اینکه راهنمای انتخاب صندوق مناسب پرتفوی کاربردی باشد، ابتدا باید بدانیم در بازار چه ابزارهایی در دسترس است و هر ابزار چه وظیفهای بر عهده دارد. طبق مقررات سازمان بورس و اوراق بهادار، ترکیب دارایی هر نوع صندوق با محدودیتهایی تعیین شده و همین محدودیتها، هویت ریسکی هر صندوق را شکل میدهد.
صندوق درآمد ثابت: موظف است حداقل حدود ۷۰ درصد دارایی را در اوراق با درآمد ثابت و سپرده بانکی نگه دارد. این ساختار، نوسان را محدود میکند و نقش «هسته دفاعی پرتفوی» را ایفا میکند. البته باید توجه داشت بازده آن تابع نرخهای بهره اوراق است و در برابر جهشهای تورمی، بازده واقعی آن میتواند کاهش یابد.
صندوق سهامی: حداقل حدود ۷۰ درصد دارایی در سهام است. این صندوق موتور رشد بلندمدت پرتفوی است، اما در فازهای نزولی شاخص کل، افتهای محسوس را به پرتفوی منتقل میکند.
صندوق مختلط: با ترکیب متعارف حدود ۴۰ تا ۶۰ درصد سهام، میانگین ریسک و بازده را ارائه میدهد و برای سرمایهگذاری که تحمل نوسان کامل سهامی را ندارد اما از بازده صرفاً ثابت هم راضی نیست، نقطه میانهای است.
صندوق طلا و کالایی: برخی با پشتوانه طلای مجازی یا گواهی سپرده طلا و برخی با سهام شرکتهای زنجیره ارزش طلا اداره میشوند. کارکرد اصلی این صندوقها، پوشش ریسک ارزی و تورمی پرتفوی است؛ هرچند نوسان کوتاهمدت آنها قابلچشمپوشی نیست.
صندوق زمین و بنا (REIT): با سرمایهگذاری در پروژهها و داراییهای املاک، جریان درآمدی وابسته به صنعت ساختمان ایجاد میکند و از منظر تنوعبخشی، همبستگی کمتری با سهام عادی دارد.
جمعبندی: هیچ نوع صندوقی ذاتاً «بهتر» از دیگری نیست؛ هر نوع، ابزاری برای انجام یک وظیفه مشخص در پرتفوی است. خطای رایج، انتخاب صندوق سهامی برای نیاز نقدینگی کوتاهمدت یا اتکای صرف به درآمد ثابت در دورههای جهش تورمی است.
معیارهای کلیدی در راهنمای انتخاب صندوق مناسب پرتفوی
پس از تعیین نوع صندوق، لایه دوم تصمیم، مقایسه صندوقهای درون یک دسته است. این مقایسه باید بر سه محور استوار باشد: عملکرد تعدیلشده به ریسک، هزینهها و کیفیت ساختار حاکمیتی صندوق.
شاخصهای عملکرد تعدیلشده به ریسک
- شاخص شارپ: بازده اضافی نسبت به نرخ بدون ریسک را به ازای هر واحد ریسک کل (انحراف معیار) میسنجد. هرچه بالاتر، کارایی مدیریت بهتر.
- شاخص ترینر: مانند شارپ، اما ریسک را با بتا (ریسک سیستماتیک) اندازه میگیرد و برای مقایسه صندوقهای سهامی مناسبتر است.
- آلفای جنسن: بازده اضافی صندوق نسبت به آنچه با توجه به ریسک سیستماتیکاش انتظار میرود؛ سنجهای مستقیم برای ارزشآفرینی مدیر.
- شاخص سورتینو: برخلاف شارپ، فقط نوسان بازدههای منفی را میسنجد و به همین دلیل تصویر دقیقتری از ریسک زیانمحور پرتفوی ارائه میدهد.
مثال عددی (کاملاً فرضی برای نمایش منطق محاسبه): نرخ بدون ریسک را ۲۰ درصد در نظر بگیرید.
- صندوق الف (سهامی): بازده سالانه ۳۵ درصد، انحراف معیار ۲۲ درصد → شارپ = (۳۵−۲۰) ÷ ۲۲ ≈ ۰٫۶۸
- صندوق ب (مختلط): بازده سالانه ۲۶ درصد، انحراف معیار ۸ درصد → شارپ = (۲۶−۲۰) ÷ ۸ = ۰٫۷۵
اگر فقط به بازده نگاه کنیم، الف انتخاب میشود؛ اما شاخص شارپ نشان میدهد صندوق ب به ازای هر واحد ریسک، بازده اضافی بیشتری خلق کرده است. این دقیقاً همان تفاوت نگاه پرتفویمحور با نگاه رتبهبندی ساده است.
کارمزدها و هزینهها
هزینههای صندوق شامل مبلغ داخلی (هزینه مدیریت مستمر) و مبلغ خارجی (کارمزد خرید و فروش واحدها) است. تفاوت چنددهم درصدی بهظاهر ناچیز، در افق چندساله اثر مرکب پیدا میکند و مستقیماً بازده خالص سرمایهگذار را کاهش میدهد. مقایسه کارمزد صندوقهای همسبک، بخش جدیناپذیر ارزیابی است.
شفافیت، اندازه و سابقه مدیریت در دورههای دشوار
سه پرسش کیفی که باید درباره هر صندوق پاسخ داده شود: ترکیب واقعی دارایی تا چه اندازه با سبک اعلامشده همخوان است؟ گزارشهای ماهانه در کدال تا چه حد کامل و بهموقع منتشر میشود؟ و تیم مدیریت، چرخه نزولی بازار را چگونه پشت سر گذاشته است؟ صندوقی که تنها در بازار صعودی سابقه دارد، سابقهای ناقص برای قضاوت است.
نکته: پیش از خرید، تغییرات خالص ارزش دارایی (NAV) صندوق را در دورههای افت شاخص کل بررسی کنید؛ رفتار صندوق در ضرر، بیشتر از رفتارش در سود درباره کیفیت مدیریت حرف میزند.
جمعبندی: مقایسه صندوقها باید بر پایه شاخصهای تعدیلشده به ریسک، هزینههای واقعی و شفافیت ساختاری انجام شود؛ بازده اسمی تنها یک متغیر از چند متغیر است.
اقتصاد کلان ایران و چرخهای بودن انتخاب صندوق
انتخاب صندوق نمیتواند از بستر اقتصاد کلان جدا باشد. در اقتصادی با تورم ساختاری بالا، معیار اصلی داوری، بازده واقعی است، نه بازده اسمی. صندوقی که بازدهی نزدیک به نرخ تورم ایجاد میکند، در حال حفظ ارزش است و صندوقی که از آن عقب میماند، حتی با صورت سود، در عمل سرمایه را فرسوده میکند. این نگاه، ارزیابی صندوقهای درآمد ثابت را نیز تغییر میدهد: پایداری بازده آنها تابع نرخهای بهره اوراق و سپردههاست و در دورههایی که نرخ تورم از نرخ بهره پیشی میگیرد، بازده واقعی این صندوقها فشرده میشود.
متغیرهای کلان دیگری نیز در این معادله نقش دارند:
- نقدینگی و سیاست پولی: رشد نقدینگی و شرایط تسهیلات، بهتدریج مسیر ورود پول به داراییهای ریسکی را تعیین میکند؛ دورههای انبساط پولی معمولاً به نفع داراییهای سهامی و کالایی است.
- انتظارات نرخ ارز: صندوقهای طلا در شرایط تشدید انتظارات ارزی عملکرد نسبی مطلوبتری نشان میدهند، هرچند وابستگی آنها به نوسانات کوتاهمدت بازار طلا کم است.
- رشد اقتصادی و سودآوری بنگاهها: بهبود بنیادهای شرکتهای بزرگ بورسی، بازده صندوقهای سهامی و مختلط را بهطور مستقیم افزایش میدهد.
مقایسه تاریخی: تجربه بازار سرمایه ایران نشان داده پس از رشدهای انفجاری شاخص — مانند دورهای که بازار با ورود گسترده پول حقیقی به اوج رسید — فازهای اصلاحی طولانی شکل گرفته است. در چنین فازهایی، صندوقهای درآمد ثابت و طلا بهمرور سهم بیشتری از دارایی سرمایهگذاران را به خود اختصاص دادهاند و صندوقهای سهامی با خروج تدریجی منابع مواجه شدهاند. این چرخه رفتاری، بارها تکرار شده و نشان میدهد ترکیب صندوقها نباید ایستا باشد؛ باید با فازهای بازار بازخوانی شود.
جمعبندی: در تورم بالا، سنجش بازده واقعی، نقطه عزیمت تحلیل است و ترکیب صندوقها باید متناسب با فاز چرخه کلان — انبساط، اوج یا رکود — تنظیم شود، نه بر اساس بازده دوره قبل.
تحلیل سناریویی و موازنه ریسک و بازده در انتخاب صندوق مناسب پرتفوی
از آنجا که هیچ تحلیلگری آینده را با قطعیت پیشبینی نمیکند، رویکرد حرفهای، طراحی پرتفوی بر اساس سناریوهاست. سه سناریوی زیر، چارچوبی برای این تصمیم ارائه میدهد.
ریسک سیستماتیک و غیرسیستماتیک در سطح صندوق
صندوق سرمایهگذاری، ریسک غیرسیستماتیک — یعنی ریسک شرکتهای منفرد — را از طریق تنوعبخشی تا حد زیادی حذف میکند؛ اما ریسک سیستماتیک مثل تورم، نرخ بهره و نوسان ارز را حذف نمیکند، بلکه آن را به پرتفوی منتقل میکند. به همین دلیل، خرید چند صندوق همسبک، «تنوع کاذب» ایجاد میکند: ظاهر پرتفوی چندقسمتی، اما ماهیت یکریسک. تنوع واقعی، ترکیب صندوقهایی است که داراییهای زیربناییشان همبستگی پایینی دارند.
موازنه ریسک و بازده
رابطه ریسک و بازده، قاعده بنیادین سرمایهگذاری است: بازده بالاتر فقط با پذیرش نوسان و زیان احتمالی بیشتر به دست میآید. در سطح پرتفوی مبتنی بر صندوق، این موازنه با سه اهرم تنظیم میشود: نسبت صندوقهای دفاعی به تهاجمی، افق زمانی سرمایهگذاری و نیاز به نقدینگی. سرمایهگذاری که افق بلندمدت دارد، میتواند سهم بیشتری از صندوقهای سهامی را تحمل کند؛ در حالی که برای افق کوتاه، صندوقهای درآمد ثابت و مختلط جایگاه منطقیتری دارند.
جمعبندی: پرتفوی پایدار، پرتفویی است که در هر سه سناریو ضرر غیرقابلتحمل نداشته باشد؛ معیار موفقیت، بقا در سناریوی بد و بهرهگیری از سناریوی خوب است، نه حداکثرسازی بازده در یک سناریوی خاص.
مالی رفتاری؛ خطاهای رایج و چکلیست نهایی
بخشی از ضعف نتایج سرمایهگذاران، نه از تحلیل ناقص، بلکه از خطاهای شناختی سرچشمه میگیرد. آگاهی از این خطاها، پیششرط اجرای هر چارچوب تحلیلی است.
- رفتار ازدحامی : ورود به صندوقی که بهتازگی بازده چشمگیر کرده و موضوع بحث عموم شده است؛ معمولاً در نزدیکی اوج چرخه.
- لنگر ذهنی : چسبیدن به بازده صندوق در دوره صعود و انتظار تداوم آن، بدون بازبینی شرایط بازار.
- هراس از زیان : فروش واحدها در کف اصلاح و بازگشت دیرهنگام به بازار؛ الگویی که بازده بلندمدت را بهطور سیستماتیک تخریب میکند.
- سوگیری تأیید : پیگیری صرف اخبار موید انتخاب اولیه و نادیدهگرفتن شواهد خلاف.
چکلیست گامبهگام انتخاب صندوق مناسب پرتفوی
- هدف سرمایهگذاری و افق زمانی را بهصورت مکتوب مشخص کنید.
- تحمل ریسک خود را بسنجید و سهم هر کلاه دارایی (سهام، درآمد ثابت، طلا) را تعیین کنید.
- درون هر کلاه، صندوقها را با شاخصهای شارپ، ترینر و آلفای جنسن مقایسه کنید، نه فقط با بازده.
- کارمزد داخلی و خارجی صندوقهای همسبک را با هم بسنجید.
- رفتار NAV صندوق را در دورههای نزولی شاخص بررسی کنید.
- همخوانی سبک اعلامشده با ترکیب واقعی دارایی و کیفیت گزارشدهی کدال را کنترل کنید.
- پرتفوی را با بازه مشخص بازبینی و در صورت تغییر فاز بازار، تنظیم مجدد (Rebalancing) کنید.
جمعبندی: نظم فرایندی — از تعیین هدف تا بازبینی دورهای — مهمترین سپر در برابر خطاهای رفتاری و مهمترین حلقه پیوند میان تحلیل و عمل است.
جمعبندی تحلیلی
راهنمای انتخاب صندوق مناسب پرتفوی در نهایت به یک اصل بازمیگردد: صندوق ابزار است، نه استراتژی. استراتژی در لایه تعیین ترکیب داراییها شکل میگیرد و صندوقها، مجریان آن ترکیباند. سرمایهگذاری که بازده واقعی را ملاک قرار دهد، ریسک را با شاخصهای کمی بسنجد، کارمزدها را جدی بگیرد و پرتفوی خود را با فازهای اقتصاد کلان بازخوانی کند، عملاً ریسک غیرسیستماتیک تصمیمگیری خود را به حداقل رسانده است. آنچه در این چارچوب اولویت دارد، مدیریت ریسک و پایداری نتایج در افق بلندمدت است، نه شکار بازدههای کوتاهمدت؛ و هیچیک از این مباحث، توصیه خرید یا فروش نیست، بلکه صرفاً چارچوبی برای تصمیمگیری آگاهانه است.
پرسشهای متداول
۱. بهترین صندوق برای پرتفوی کدام است؟ صندوق «بهترین» وجود ندارد؛ ترکیب مناسب وجود دارد. بر اساس هدف، افق و تحمل ریسک، سهم صندوقهای درآمد ثابت، سهامی، مختلط و طلا تعیین میشود و انتخاب درون هر دسته با شاخصهای تعدیلشده به ریسک انجام میگیرد.
۲. آیا صندوق درآمد ثابت سود تضمینی دارد؟ خیر. سود آن تابع بازده اوراق با درآمد ثابت و سپردههای بانکی است؛ به همین دلیل پایدار اما تضمیننشده است و در دورههای جهش تورمی، بازده واقعی آن میتواند کاهش یابد.
۳. شاخص شارپ چه چیزی را نشان میدهد؟ این شاخص، بازده اضافی صندوق نسبت به نرخ بدون ریسک را به ازای هر واحد ریسک کل اندازه میگیرد و برای مقایسه کارایی مدیریت صندوقهای با سطوح ریسک متفاوت، ابزاری استاندارد است.
۴. آیا صندوق طلا جایگزین کامل طلای فیزیکی است؟ از نظر پوشش ریسک ارزی کارکردی مشابه دارد و نقدشوندگی بالاتری ارائه میدهد؛ اما به دلیل وابستگی به بازار سرمایه و ساختار پشتوانه، ریسکهای متمایزی از جمله نوسان کوتاهمدت و نوع پشتوانه دارد.
۵. چند صندوق در یک پرتفوی کافی است؟ تعداد ملاک نیست؛ تمایز سبک ملاک است. ترکیبی محدود از صندوقهایی که داراییهای زیربنایی متفاوت و همبستگی پایین دارند، مؤثرتر از تعداد زیاد صندوق همسبک است.
چارچوبهای تحلیلی تنها زمانی به تصمیم تبدیل میشوند که با دادههای بهروز بازار و وضعیت واقعی پرتفوی شما ترکیب شوند. خدمات بازار سرمایه آرمانآتی با هدف ارتقای آگاهی مالی، تحلیلها و مطالعات تخصصی خود را در حوزه مدیریت پرتفوی و انتخاب ابزارهای سرمایهگذاری در اختیار فعالان بازار قرار میدهد؛ پیش از هر تصمیم، اطلاعات خود را از منابع معتبر تکمیل کنید.